异常流水牵出“白户”骗贷案——淳安检察刑民协同全链条打击骗贷团伙
材料看似齐全,资金流向却暗藏玄机;一笔笔贷款背后,借款人不约而同提到同一个中介,牵出一个瞄准“征信白户”的骗贷团伙。
异常流水牵出“白户”骗贷案
2025年4月,淳安县检察院在开展金融领域专项监督工作中,发现辖区内部分贷款涉嫌骗贷且追回困难。
翻看一摞贷款材料,检察官越看越觉得蹊跷:供销合同、自建房照片、收入证明,一样不缺,表面看手续齐全。可资金流向不对劲——钱一到账,短期内就被转走,并最终流向同一处。
带着疑问,检察官逐一找到借款人核实,大家却都提到同一个中介毛某某。顺着这条线查下去,一个疑似通过“征信白户”骗取贷款的团伙逐渐浮出水面。
但案件是否达到立案标准、如何准确定性?为此,县检察院牵头召开协调会,与公安机关、法院共同研判毛某某等三人组成的贷款中介团伙行为定性、证据标准等问题。经充分论证,该案已达到立案标准,涉嫌骗取贷款犯罪,线索随即移送公安机关。
县检察院依托侦协办提前介入引导侦查取证,围绕资金流向、房产过户、材料伪造等关键环节,向公安机关列出详细取证清单。
拉拢“征信白户”以套贷
毛某某等人的“生意”有一套固定模式:先寻找“征信白户”——没有贷款记录、征信干净的人,给他们一点好处,让他们当“名义借款人”。并明确承诺:贷款后续还款由毛某某等人负责,名义借款人不用管。
随后,中介团伙全款买下房屋,过户到这些名义借款人名下,使其名下持有房产,以满足银行贷款申请条件。为了从银行套取更多贷款,中介团伙一方面用这套房产申请抵押贷款,另一方面伪造资金流水、拍摄别人家的农村自建房冒充贷款人的房子,申请信用贷款。有了名下房产作支撑,名义借款人在银行看来更具还款能力,信用贷款也更容易获批。
贷款发放后,钱并不会留在名义借款人手里。中介团伙只给他们一点好处,其余资金转回中介团伙控制的账户,用于归还之前垫资买房的钱,剩下的则进了毛某某等人的口袋。至于当初“后续还款由我们负责”的承诺,实际上只是象征性地还了一部分,之后便无人过问,银行追偿无门。
2022年12月至2024年6月,该团伙先后向3家银行骗取贷款,造成银行重大损失。
追诉漏犯,全链条打击骗贷犯罪
毛某某等三人到案后,检察官在梳理银行流水和审批材料时,发现一个名字反复出现,此人是一名信贷员。
这名信贷员在明知中介团伙采用虚构借款用途、提供虚假材料等方式申请贷款的情况下,仍违反国家规定,帮助完善贷款人家庭收入、企业收入等信息,未严格审查贷款人资质,违规发放贷款。
“材料存在问题,他不仅没有把关,反而参与其中。”办案检察官说。
身为银行工作人员,负有贷前调查、资质审核、风险把关等职责,信贷员的行为已不是简单的“审核不严”,而是违反国家规定发放贷款,造成重大损失,依法应以违法发放贷款罪追究刑事责任。县检察院依法追诉信贷员的责任。法院以违法发放贷款罪判处其有期徒刑一年六个月,缓刑二年,并处罚金人民币2万元。
追赃挽损+行业治理,将检察办案成效落到实处
办案过程中,追赃挽损贯穿始终。受损银行通过“检察e站”小程序向检察机关反映,希望帮助追赃挽损。承办检察官多次向被告人开展释法说理和认罪认罚教育,逐一阐明退赃退赔对量刑的影响,促使其自愿认罪认罚,最终,被告人退出部分违法所得。2026年6月,法院以骗取贷款罪判处毛某某等三人有期徒刑以上刑罚。
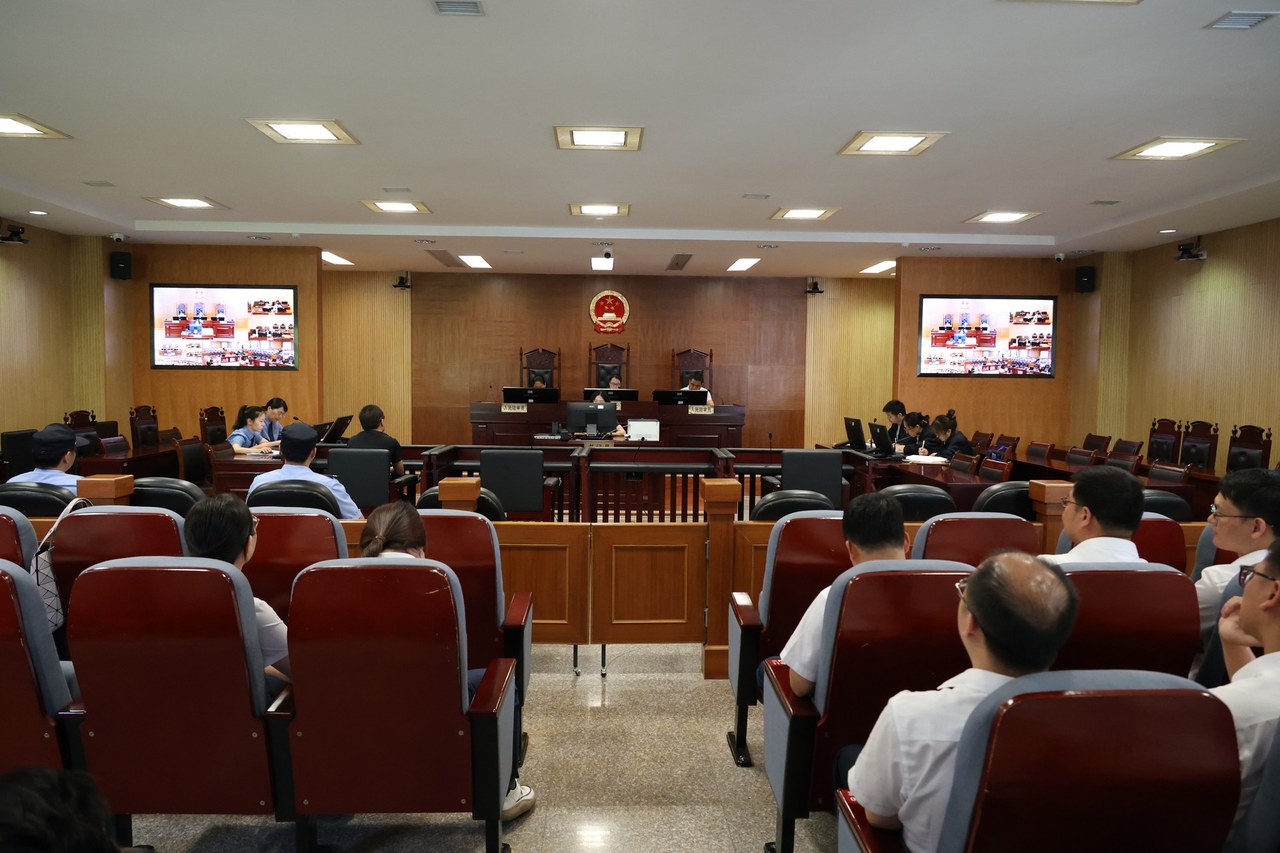
案件办结后,县检察院没有止步于个案办理,而是把目光投向案件暴露出的行业漏洞。庭审当天,邀请银行信贷从业人员全程旁听,法庭成为实景法治公开课。随后,检察机关组织召开检银专项座谈会,围绕贷前调查走过场、材料核验流于形式、贷后资金流向监测缺位等风险点逐一“问诊”,提出针对性防控对策。
判决生效后,县检察院依法向涉案金融机构制发社会治理检察建议,推动强化贷前实质审查、贷后资金动态监测和信贷人员合规考核约束,从源头堵漏建制,防范同类骗贷案件再次发生。
从一条异常线索开始,到全链追责;从个案办理,到行业治理。县检察院以“刑民协同、全链追责、挽损增效”的立体监督,把检察之力融入社会之治。该案的成功办理,正是县检察院落实浙江省防范和打击非法金融活动总体战三年行动暨涉众金融风险治理工作“回头看”专项行动要求,以检察履职防范化解金融风险的一个缩影。